O único guia de crédito escrito pra quem nunca abriu uma planilha e não pretende abrir.
O que o banco mostra em porcentagem, o guia mostra em reais que saem do seu bolso todo mês. R$ 47, sem mensalidade.
O mapa completo
As 19 seções do guia, nomeadas
Nenhum capítulo escondido atrás de promessa. O índice inteiro, na ordem em que você lê.
- A premissa
- O método
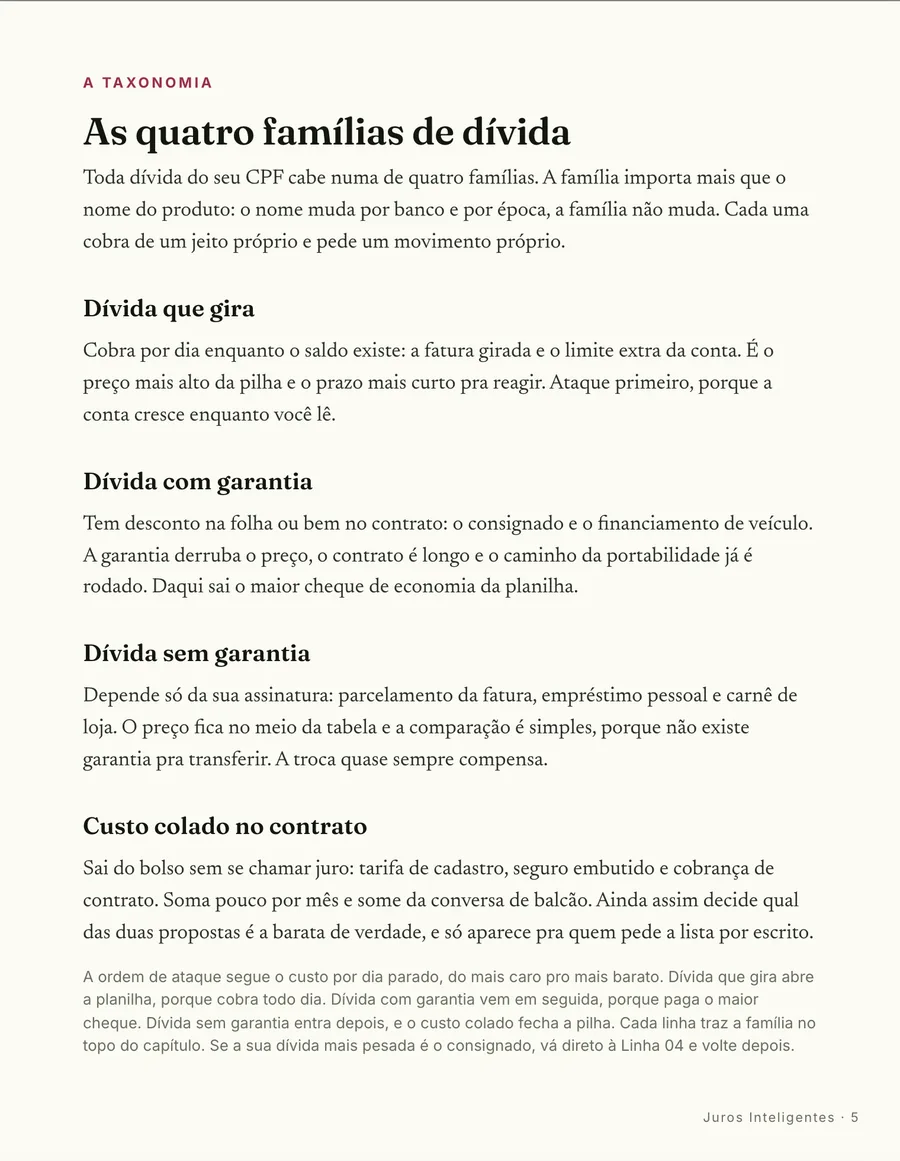
- As quatro famílias
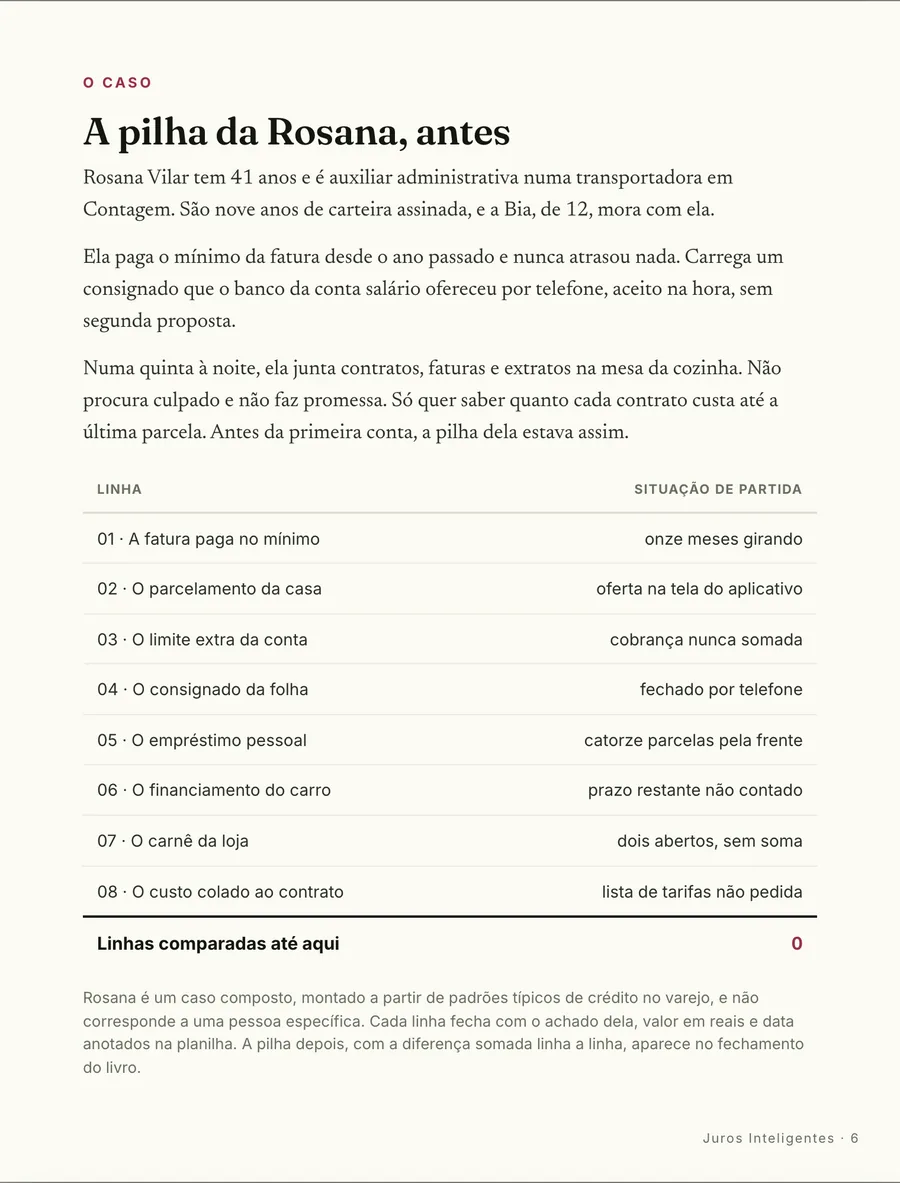
- A Rosana, antes
- 01A fatura paga no mínimo
- 02O parcelamento que a casa oferece
- 03O limite extra da conta
- 04O consignado que o banco ofereceu por telefone
- 05O empréstimo pessoal do banco da conta salário
- 06O financiamento do carro
- 07O carnê que a loja fez por você
- 08O custo que não se chama juro
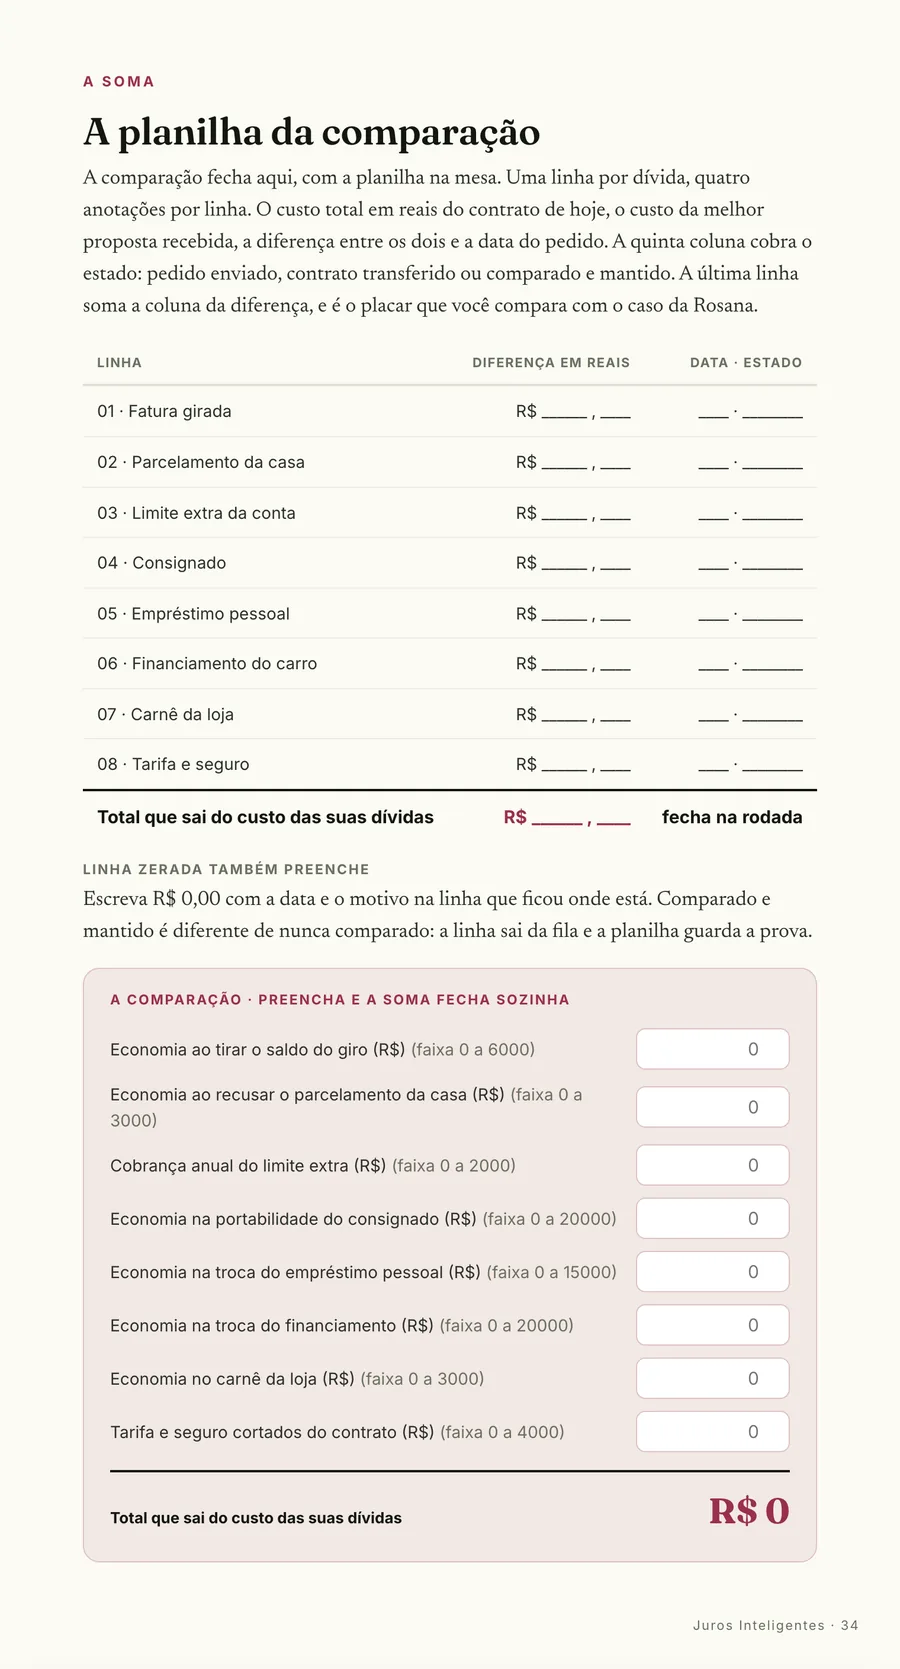
- A planilha da comparação
- O caso, depois
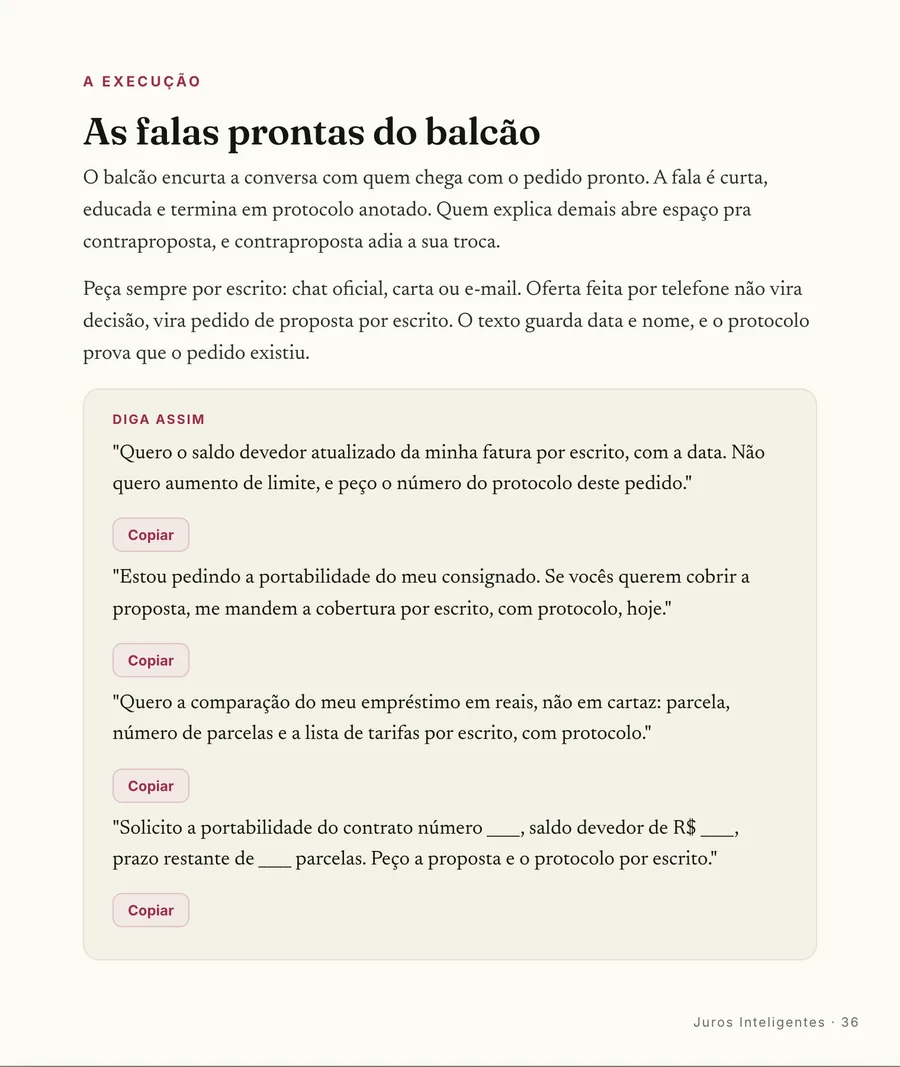
- As falas prontas
- Quando o pedido emperra
- A manutenção
- Glossário
- O fecho
Acesso imediato. Some o primeiro contrato hoje.
Por dentro do guia
Páginas reais, não promessa
Leia antes de decidir
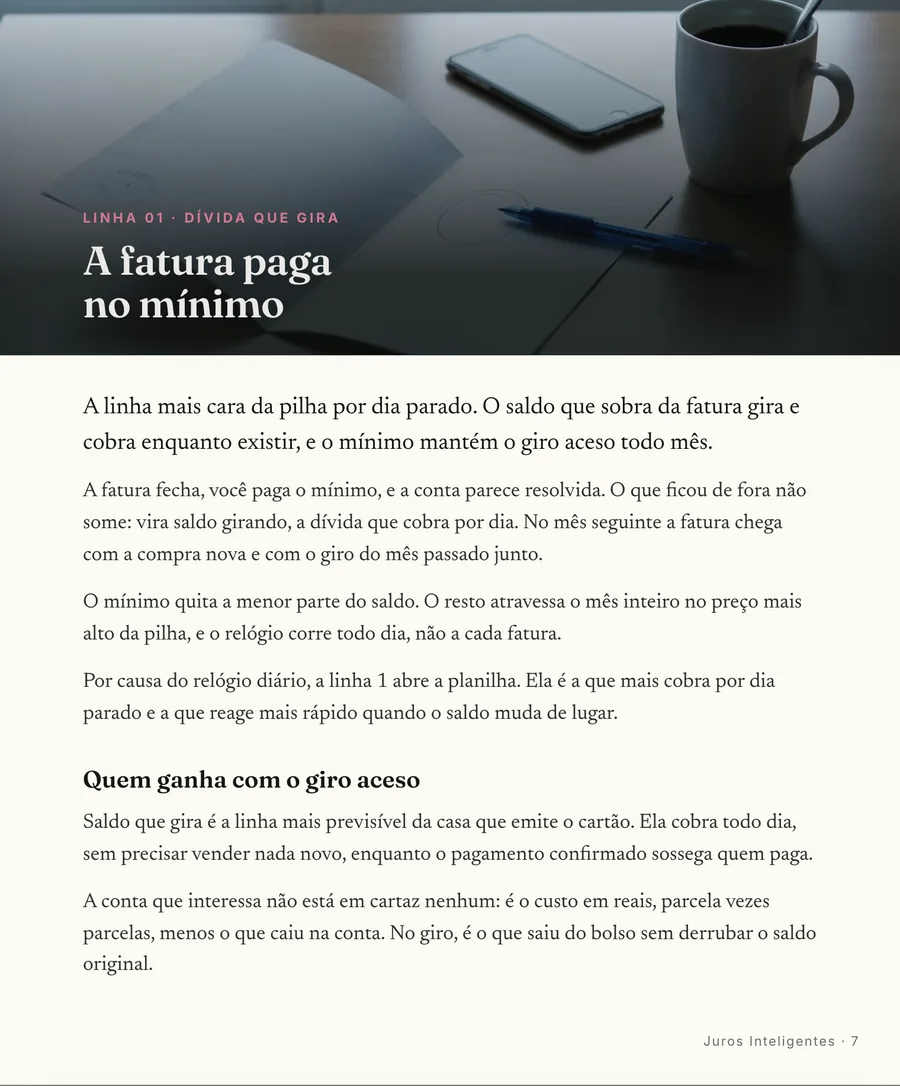
A primeira linha, aberta na íntegra
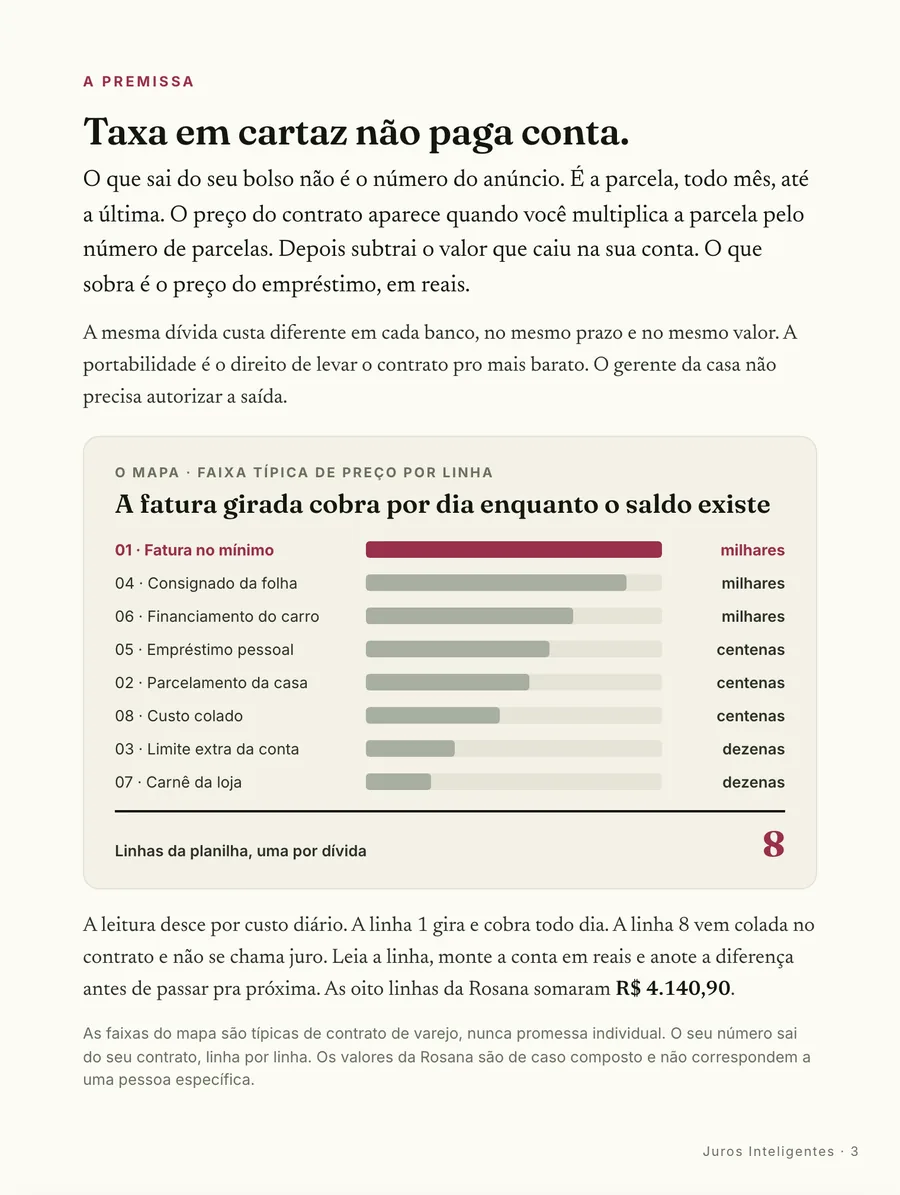
Uma das oito linhas da planilha, exatamente como aparece no miolo. As outras sete vêm com o guia.
A fatura paga no mínimo
A linha mais cara da pilha por dia parado. O saldo que sobra da fatura gira e cobra enquanto existir, e o mínimo mantém o giro aceso todo mês.
A fatura fecha, você paga o mínimo, e a conta parece resolvida. O que ficou de fora não some: vira saldo girando, a dívida que cobra por dia. No mês seguinte a fatura chega com a compra nova e com o giro do mês passado junto.
O mínimo quita a menor parte do saldo. O resto atravessa o mês inteiro no preço mais alto da pilha, e o relógio corre todo dia, não a cada fatura.
Por causa do relógio diário, a linha 1 abre a planilha. Ela é a que mais cobra por dia parado e a que reage mais rápido quando o saldo muda de lugar.
Quem ganha com o giro aceso
Saldo que gira é a linha mais previsível da casa que emite o cartão. Ela cobra todo dia, sem precisar vender nada novo, enquanto o pagamento confirmado sossega quem paga.
A conta que interessa não está em cartaz nenhum: é o custo em reais, parcela vezes parcelas, menos o que caiu na conta. No giro, é o que saiu do bolso sem derrubar o saldo original.
Onde o giro se esconde
O giro se esconde na sensação de fatura em dia. A tela mostra pagamento confirmado e não mostra o saldo girando por baixo. A busca acontece nas faturas dos últimos meses, uma a uma, com a calculadora do celular do lado.
Junte as faturas dos últimos doze meses , em papel ou em arquivo. Um mês sozinho mostra um ponto, o ano mostra o giro.
Em cada fatura, ache a linha do saldo anterior e a linha do encargo cobrado sobre ele. São as duas que contam a história.
Some os encargos de todos os meses. O resultado é o custo do giro em reais , e é a régua da linha 1.
Anote o saldo de hoje e a data do fechamento na planilha. Fatura sem giro também entra: zero conferido é diferente de nunca olhado.
As três linhas contam a linha 1 inteira. O saldo atravessa, o mínimo sai da conta, o encargo entra e o mês recomeça no mesmo lugar. Guarde o total somado e o saldo de hoje: são os dois números que abrem a comparação. A próxima página tira o saldo do lugar caro, com o pedido escrito na mão.
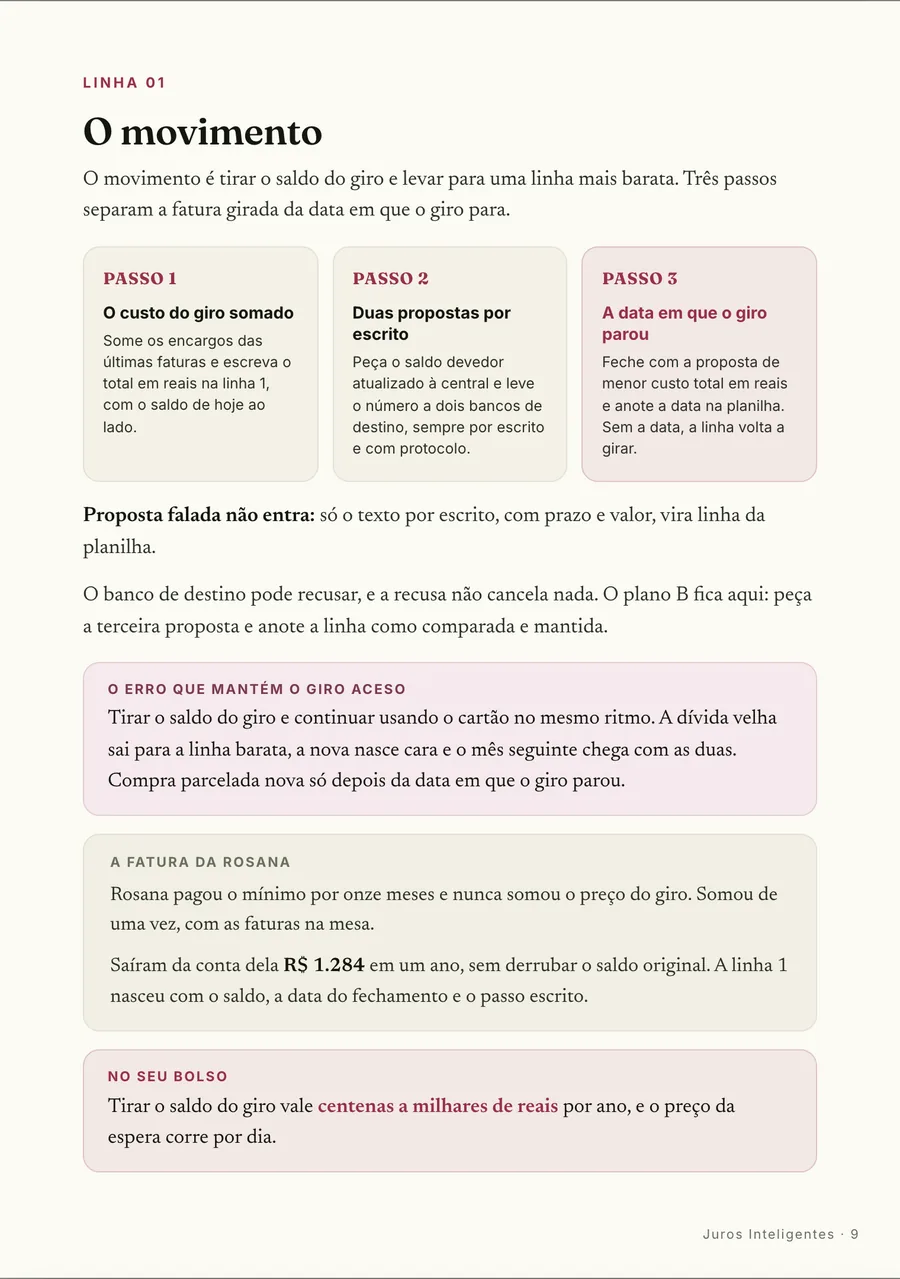
O movimento
O movimento é tirar o saldo do giro e levar para uma linha mais barata. Três passos separam a fatura girada da data em que o giro para.
Proposta falada não entra: só o texto por escrito, com prazo e valor, vira linha da planilha.
O banco de destino pode recusar, e a recusa não cancela nada. O plano B fica aqui: peça a terceira proposta e anote a linha como comparada e mantida.
Tirar o saldo do giro e continuar usando o cartão no mesmo ritmo. A dívida velha sai para a linha barata, a nova nasce cara e o mês seguinte chega com as duas. Compra parcelada nova só depois da data em que o giro parou.
Rosana pagou o mínimo por onze meses e nunca somou o preço do giro. Somou de uma vez, com as faturas na mesa.
Saíram da conta dela R$ 1.284 em um ano, sem derrubar o saldo original. A linha 1 nasceu com o saldo, a data do fechamento e o passo escrito.
Tirar o saldo do giro vale centenas a milhares de reais por ano, e o preço da espera corre por dia.
A resposta pronta
Do outro lado está a central do cartão, que vive do saldo girando. A tabela cruza a fala do balcão com a sua resposta, e nenhuma oferta feita por telefone vira decisão.
A linha 1 custa mais que as outras somadas
O método Somar, Comparar, Portar
Cada linha em 3 tempos
A linha exata do contrato onde o custo aparece, com o nome que o banco usa.
O passo a passo da comparação: o que pedir por escrito, o que somar e quanto esperar.
Quando o gerente empurra de volta, a fala exata pra registrar. Copiável na versão web.
O que você leva por R$ 47
Link permanente pra ler no navegador, com a planilha viva e botões de copiar, e o PDF pra guardar e imprimir.
As oito linhas numa página só, imprimível. Risca cada uma com o contrato aberto.
Digita parcela, prazo e valor recebido e vê o preço em reais. Os números da Rosana já vêm de exemplo.
O texto exato pra pedir saldo devedor, custo total e a portabilidade, com protocolo.
Perguntas diretas
Perguntas de quem está na porta
Confirmou, o acesso abre na hora: a versão web pra ler no navegador e o PDF pra guardar. O link também chega no email do pedido.
De caro pra barato.
R$ 47 pra saber o preço real de cada dívida. Uma vez só, sem assinatura.
Quero o guia →Enquanto a comparação espera, a dívida que gira cobra por dia.
Somou as suas dívidas e nenhuma tinha alternativa mais barata? Responda o email da compra em até 7 dias e devolvemos os R$ 47.